
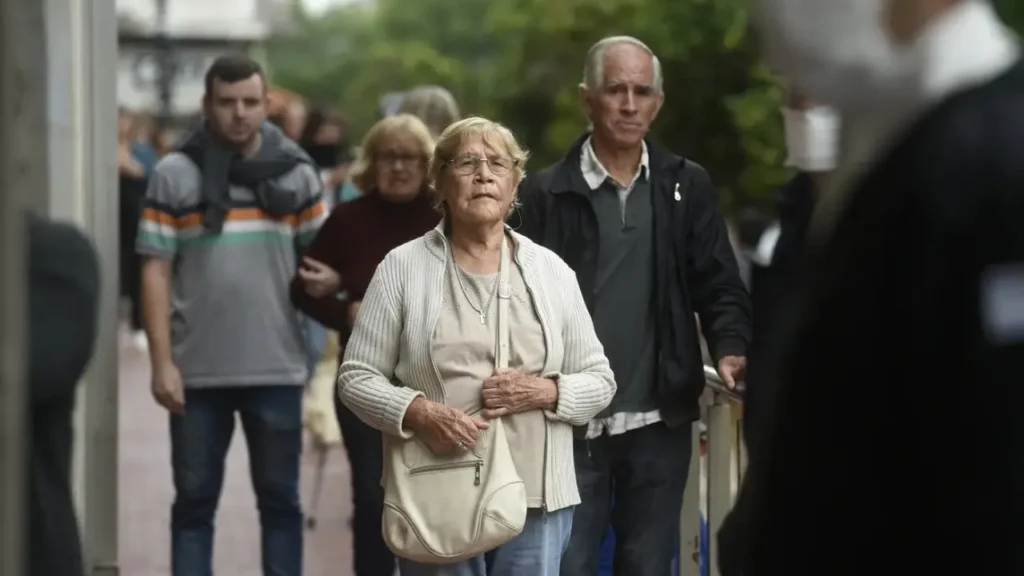
La medida cautelar fue solicitada por la Defensa Pública porteña en favor de un hombre de 76 años cuyo único ingreso es una jubilación mínima. El Banco Columbia deberá interrumpir los cobros, los débitos automáticos y la capitalización de intereses vinculados con la deuda hasta que se dicte una sentencia definitiva.
La Justicia de la Ciudad de Buenos Aires ordenó al Banco Columbia S.A. suspender las gestiones de cobro contra un jubilado de 76 años que atraviesa una situación de sobreendeudamiento. La medida cautelar había sido solicitada por la Unidad Especializada en Relaciones de Consumo del Ministerio Público de la Defensa (MPD).
La resolución fue dictada por el Juzgado en lo Contencioso Administrativo, Tributario y de Relaciones de Consumo N.º 27. El tribunal estableció que la entidad bancaria deberá interrumpir las acciones de cobro dentro de los tres días posteriores a la notificación.
La orden alcanza tanto a las gestiones judiciales como extrajudiciales relacionadas con la deuda cuestionada. Además, el banco deberá dejar sin efecto los débitos automáticos y la capitalización de intereses vinculados con esas obligaciones.
La medida tendrá vigencia hasta que se dicte una sentencia definitiva en la causa.
Qué ordenó la Justicia al Banco Columbia
Además de suspender los mecanismos de cobro, el magistrado estableció otras medidas destinadas a evitar que la situación financiera del jubilado se agrave durante el desarrollo del proceso judicial.
La entidad no podrá informar al hombre en la Central de Deudores del sistema financiero del Banco Central ni incorporarlo a bases de datos privadas en relación con la deuda cuestionada.
En caso de que el jubilado ya figure registrado por esa obligación, el banco deberá realizar de manera provisoria una rectificación de su calificación crediticia respecto de esa deuda.
Todas estas disposiciones permanecerán vigentes hasta que exista una resolución definitiva sobre el caso.
El jubilado tiene una pensión mínima como único ingreso
Según lo expuesto en la demanda, el hombre tiene como único ingreso una jubilación mínima y atraviesa una situación de fragilidad socioeconómica.
El planteo judicial sostiene que durante los últimos años recurrió al crédito para poder afrontar gastos considerados básicos, entre ellos alimentación, alquiler y medicamentos.
En ese contexto, entre 2020 y 2025, el Banco Columbia le otorgó un total de 14 préstamos personales.
De acuerdo con la presentación realizada ante la Justicia, siete de esas operaciones estuvieron relacionadas con mecanismos de precancelación y refinanciación sucesiva.
Mediante esos procedimientos, los saldos que todavía permanecían pendientes eran incorporados a nuevos préstamos, junto con los intereses y otros recargos correspondientes.
La sucesión de estas operaciones derivó, según el planteo judicial, en un incremento progresivo del nivel de endeudamiento del jubilado.
Los débitos llegaron a afectar sus haberes
La situación también tuvo impacto sobre los ingresos mensuales del hombre.
Según manifestó el jubilado, los débitos automáticos vinculados con las obligaciones financieras llegaron a absorber una parte sustancial de sus haberes.
Ante este escenario, tomó la decisión de trasladar el cobro de su jubilación a otra entidad bancaria.
El caso llegó entonces a la Justicia a partir de la intervención de la Defensa Pública porteña, que solicitó una medida cautelar para suspender las acciones vinculadas con la deuda mientras continúa el proceso.
Qué tuvo en cuenta el juez para dictar la cautelar
Al analizar el pedido, el magistrado consideró especialmente el carácter alimentario del haber previsional que recibe el jubilado.
También tuvo en cuenta su condición de consumidor hipervulnerable, determinada en el expediente a partir de su edad y de la situación socioeconómica que atraviesa.
Otro de los elementos considerados por el juez fue la posible existencia de una diferencia entre la capacidad de pago del jubilado, el carácter alimentario de sus ingresos y el volumen de los préstamos otorgados por la entidad financiera.
A partir de estos elementos, el magistrado consideró que se encontraban acreditados los requisitos necesarios para disponer la medida cautelar.
De esta manera, mientras la causa continúa su trámite, el banco deberá suspender las gestiones de cobro, los débitos automáticos y la capitalización de intereses relacionados con la deuda cuestionada.
La intervención de la Defensa Pública porteña
El expediente fue impulsado con la intervención de la Unidad Especializada en Relaciones de Consumo del Ministerio Público de la Defensa.
Ese organismo viene interviniendo en causas relacionadas con situaciones de sobreendeudamiento y con presuntas prácticas abusivas que afectan a consumidores que se encuentran en condiciones de vulnerabilidad.
En este caso, la presentación permitió que la Justicia analizara la situación particular del jubilado y dispusiera una protección provisoria mientras se resuelve la cuestión de fondo.
La medida cautelar no constituye todavía una sentencia definitiva sobre la deuda, pero establece que el Banco Columbia deberá suspender las acciones cuestionadas hasta que exista una decisión definitiva en el expediente.
Más historias
La Ciudad mantendrá otros 90 días la vigilancia sobre los locales que venden y reparan celulares usados
San Telmo: arrestaron a la esposa de Leonardo Bertulazzi por su presunta participación en la fuga
Colectivos porteños: el Gobierno de la Ciudad propone una suba mensual de tarifas durante un año