
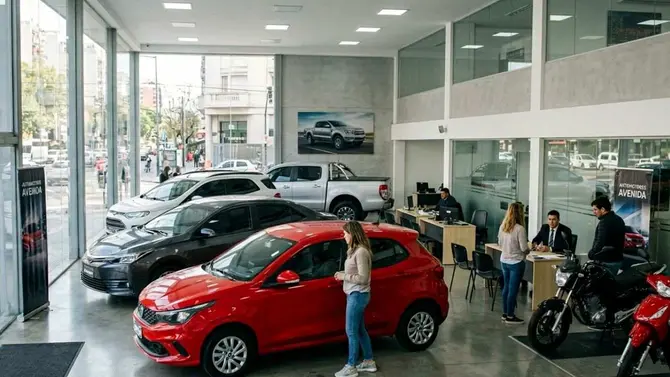
La nueva línea del Banco Nación permite financiar hasta el 100% del vehículo y ofrece cuotas iniciales más bajas, mientras que los planes de ahorro ajustan sus pagos de acuerdo con el precio del auto. Cuáles son las tasas, requisitos y diferencias entre ambas alternativas.
La nueva operatoria presentada el lunes por el Banco Nación (BNA) para financiar la compra de autos 0 KM mediante créditos UVA suma una alternativa diferente a las opciones tradicionales para acceder a un vehículo, como los créditos personales en pesos y los planes de ahorro.
El BNA amplió su línea +Autos con una modalidad en UVA que permite financiar hasta el 100% del valor de autos, pick ups y utilitarios, tanto nuevos como usados de hasta 10 años de antigüedad. El monto máximo es de $100 millones por usuario y no requiere constituir una prenda sobre el vehículo.
Se trata de un límite significativo, ya que el monto máximo equivale a más de 65.000 dólares. En una primera etapa, la nueva operatoria estará destinada a la compra de automóviles, pick ups y utilitarios 0 KM, para luego extenderse a vehículos usados de hasta una década de antigüedad.
Uno de los principales diferenciales de esta modalidad es que los créditos UVA incorporan una prima adicional de un punto porcentual anual, con el objetivo de brindar al cliente un mecanismo que permita contar con mayor previsibilidad sobre el valor de las cuotas.
Para una financiación de $10 millones a 60 meses, la modalidad UVA permite acceder a una cuota inicial estimada de unos $300.000 para quienes perciben sus haberes en el BNA, frente a una cuota superior a $400.000 en la alternativa en pesos.
Para quienes no cobran sus haberes en el Banco Nación, la cuota inicial estimada en la modalidad UVA sería de aproximadamente $340.000.
De todos modos, estos valores son estimativos y están sujetos a la evaluación crediticia, las condiciones vigentes al momento de solicitar el préstamo y, en el caso de los créditos UVA, a la evolución de los índices que correspondan. La posibilidad de establecer un tope mediante CVS podrá utilizarse de acuerdo con las condiciones previstas para la línea.
Los requisitos y las tasas de los créditos UVA
En cuanto a la relación entre los ingresos y el valor de la cuota, quienes soliciten un crédito UVA deberán demostrar que pueden afrontar el pago destinando hasta el 25% de sus ingresos netos.
En cambio, para acceder al crédito en pesos se requiere que la cuota represente hasta el 35% del salario neto.
Los créditos UVA cuentan con plazos que van de 12 a 60 meses, con tasas diferenciales según el perfil del cliente. Para quienes cobran sus haberes en el BNA, la tasa es de UVA + 19% TNA, mientras que para el resto de los clientes asciende a UVA + 25% TNA.
Otra de las novedades es que no será necesario concurrir a una sucursal bancaria para iniciar el trámite. La operatoria podrá realizarse a través de una red de más de 1.400 concesionarios adheridos y otros 1.800 puntos de venta.
En esos establecimientos se podrá gestionar de manera online tanto la solicitud como la comercialización del préstamo, con la presentación únicamente del DNI.
Además de la alternativa UVA, el Banco Nación mantiene una opción para financiar la compra mediante una línea en pesos, con tasa fija y un plazo de hasta 72 meses.
En este caso, la tasa es del 36% TNA fija para quienes perciben sus haberes en el banco y del 46% TNA para el resto de los clientes.
Crédito UVA versus plan de ahorro: las diferencias entre las dos opciones
Otra de las alternativas disponibles para adquirir un vehículo 0 KM es recurrir al tradicional Plan de Ahorro Previo.
Sobre este sistema, el Gobierno tiene previsto presentar en los próximos días un proyecto de ley que busca eliminar la intervención estatal en el control de las administradoras de planes de ahorro. El proyecto es impulsado por el ministro de Desregulación y Transformación, Federico Sturzenegger.
Actualmente, se considera que cerca del 30% de los autos nuevos se comercializan mediante este mecanismo.
La intención oficial de desregular el funcionamiento de los planes de ahorro para la compra de vehículos 0 KM ya está instalada entre terminales y concesionarias. Según la mirada planteada sobre el sistema, una eventual aprobación de la iniciativa podría modificar un mecanismo mediante el cual, durante períodos de elevada inflación, algunos consumidores llegaron a terminar pagando el equivalente a tres autos al finalizar un plan de cinco años, cuando no resultaban adjudicatarios por sorteo ni habían licitado una parte importante de las cuotas.
Los planes de ahorro están regulados por el Estado desde la publicación del decreto N.º 142.277, en 1943. El control se realiza actualmente a través de la Inspección General de Justicia (IGJ) y su Departamento de Control Federal del Ahorro.
A diferencia de un crédito tradicional, en los planes de ahorro las automotrices no cobran una tasa de interés de financiación convencional. En cambio, el valor de las cuotas se actualiza todos los meses de acuerdo con el precio de lista oficial del vehículo.
Un plan de ahorro funciona como un sistema colaborativo para adquirir un auto 0 KM, administrado conjuntamente por una concesionaria y la automotriz que comercializa el vehículo.
Quien se suscribe ingresa a un grupo integrado por otros ahorristas. Para incorporarse, debe realizar un pago inicial o aportar un porcentaje mínimo. Una vez que el grupo reúne la cantidad de suscriptores necesaria, comienzan los pagos mensuales.
El importe de cada cuota surge de dividir el precio actualizado del vehículo por la cantidad total de meses del plan. Por ejemplo, si un plan contempla 84 cuotas, el grupo estará compuesto por 168 integrantes y cada uno abonará una cuota equivalente al precio actualizado del vehículo dividido por 84, a lo que se agregan los gastos administrativos y el seguro de vida.
Los vehículos se adjudican mensualmente mediante sorteo o licitación, dependiendo de los fondos disponibles y de las condiciones establecidas por cada marca. Cada grupo cuenta mensualmente con dos unidades para entregar, una mediante cada modalidad.
Además, la mayoría de los planes de ahorro exige una integración mínima, es decir, un porcentaje determinado de cuotas que debe encontrarse abonado para poder retirar el vehículo.
En un plan denominado 70/30, por ejemplo, el suscriptor debe pagar en efectivo el 30% del valor del automóvil para acceder al 0 KM. Ese porcentaje luego se descuenta del total de las cuotas.
Tanto el ingreso al plan como la adjudicación mediante licitación pueden incluir cargos específicos. El primero corresponde al derecho de suscripción y el segundo al derecho de adjudicación.
La suscripción se realiza sobre un modelo y una versión determinada del vehículo, necesarios para calcular el valor de las cuotas. Sin embargo, la mayoría de los planes permite cambiar de modelo al momento de licitar, siempre que exista stock disponible.
La automotriz también puede reemplazar el modelo originalmente elegido por otro similar si el vehículo deja de fabricarse.
Cómo se calculan las cuotas de los planes de ahorro
Aunque los planes de ahorro no tienen una tasa de interés tradicional, las cuotas incorporan diferentes conceptos que pueden aumentar el monto final que paga el suscriptor.
Entre ellos se encuentran:
- La alícuota: representa la parte proporcional del valor del vehículo dividida por la cantidad total de meses del plan, que puede ser de 84 o 120 cuotas.
- Los gastos administrativos: corresponden al porcentaje que cobra la administradora por gestionar el grupo cerrado.
- El seguro: una vez adjudicado el vehículo se incorpora la póliza correspondiente al auto, mientras que durante la etapa de ahorro puede incluirse un seguro de vida básico.
- Los derechos de suscripción y adjudicación: son cargos adicionales que se abonan al ingresar al plan y al momento de obtener o licitar la unidad.
- El ajuste por inflación: cuando aumenta el precio del automóvil en el mercado, la cuota también se incrementa de manera directa.
- Los costos adicionales: los gastos administrativos e impuestos pueden representar un porcentaje extra sobre el valor puro de la cuota.
- La diferencia frente a un crédito: mientras un préstamo tradicional establece una tasa de interés anual, como la TNA, el plan de ahorro funciona como un sistema de círculos cerrados entre ahorristas.
Los planes de ahorro previo para comprar automóviles 0 KM comenzaron a implementarse a fines de la década de 1960, a través de un plan desarrollado por Fiat.
Posteriormente, en 1975, se estableció una reglamentación específica destinada a regular y garantizar el funcionamiento de los planes de ahorro para automóviles tal como se conocen actualmente.
Esa normativa establece las condiciones que debe cumplir una empresa para funcionar como administradora de planes de ahorro y determina la aprobación correspondiente. Entre las variables consideradas figuran la sustentabilidad del plan de negocios presentado y el respaldo o las garantías necesarias para afrontar posibles situaciones del mercado.
La regulación también establece que dentro del directorio de las empresas administradoras debe haber personas con poder de decisión que cuenten con experiencia en planes de ahorro.
Una de las garantías contempladas por la legislación vigente consiste en asegurar que los vehículos sean entregados dentro de determinados plazos desde el momento de la adjudicación.
Cuando el plan adjudica el mismo modelo por el cual el suscriptor pagó las cuotas, el plazo de entrega suele ser de dos meses.
Si el suscriptor solicita un cambio de modelo, ese período se duplica y puede extenderse hasta 120 días.
En caso de que la entrega no se concrete dentro de los plazos establecidos, la administradora debe pagar una multa calculada sobre la tasa activa del Banco Nación aplicada al valor del vehículo, multiplicada por la cantidad de días de demora.
Actualmente, esta situación no se estaría produciendo porque existen más vehículos que compradores en el mercado. Sin embargo, durante 2022 y 2023, cuando había restricciones para acceder a dólares destinados al pago de importaciones, se registraron demoras superiores a un año en la entrega de unidades que ya habían sido adjudicadas y pagadas por los ahorristas.
Cuando los retrasos se extienden durante tantos meses, las multas pueden alcanzar valores elevados y llegar a representar el precio de otro automóvil similar.
Otro mecanismo previsto para estos planes administrados por las automotrices está relacionado con la prioridad en la entrega de unidades cuando existe faltante de stock.
Esta situación también se registró durante los años de restricciones mencionados. En ese contexto, la reglamentación estableció que, una vez que ingresaban vehículos importados, por ejemplo desde Brasil, esas unidades no podían ser destinadas primero a las ventas convencionales.
Antes debían utilizarse para completar las entregas pendientes correspondientes a los planes de ahorro.
Más historias
TotalEnergies anunció inversiones por US$10.000 millones en Argentina durante la Argentina Week
Inocencia Fiscal: ARCA reglamentó cómo evitar la denuncia penal al cancelar una deuda tributaria
Una pareja jubilada necesitó más de $2,5 millones para cubrir sus gastos en CABA durante agosto