
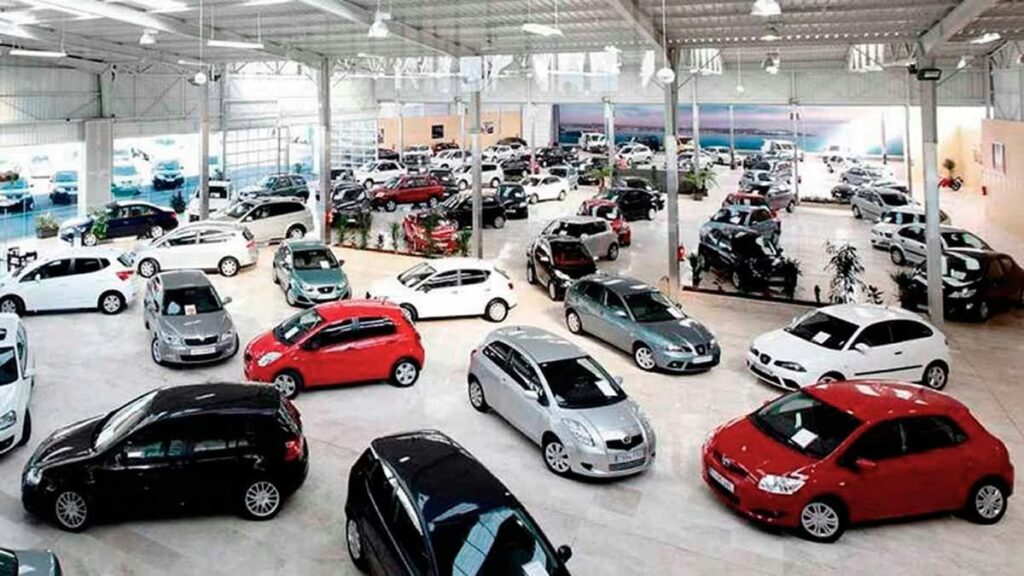
Con ventas de vehículos 0 km un 13% por debajo de las registradas en 2025, el mercado automotor atraviesa un cambio de paradigma. Los descuentos para sostener las operaciones redujeron la rentabilidad de las agencias, que ahora buscan fortalecer otras áreas para mantener sus ingresos.
El negocio de vender automóviles en Argentina atraviesa una transformación profunda. A diferencia de lo que sucedía en 2022 y 2023, cuando los precios publicados en las listas oficiales no reflejaban el valor final de las operaciones, actualmente los vehículos suelen comercializarse por debajo de esos importes. La diferencia está en el sentido de esa brecha: antes los compradores pagaban más que el precio informado, mientras que ahora pueden conseguir descuentos y bonificaciones.
Hace cuatro años, el mercado estaba condicionado por los denominados precios topeados, un esquema que llevaba a las automotrices a ofrecer todas las versiones de un mismo modelo a un valor prácticamente idéntico. La razón era el impuesto a los autos de lujo, que aplicaba una carga efectiva del 25% sobre los vehículos cuyo precio superaba determinado límite.
Ese tope se actualizaba cada tres meses. Sin embargo, la elevada inflación provocaba que el valor quedara rápidamente desactualizado. Durante el primer mes, las distintas versiones mantenían una escala de precios lógica: las opciones menos equipadas eran las más económicas y el valor aumentaba según las prestaciones, la motorización y el equipamiento.
En el segundo mes, las versiones más costosas comenzaban a superar el límite establecido y, para el tercero, prácticamente toda la gama quedaba alcanzada por el impuesto. Frente a esa situación, las marcas optaban por publicar un precio único para todos los modelos, apenas por debajo del monto de exención. El valor definitivo se definía luego en la concesionaria, cuando el comprador negociaba la operación.
Un mercado con más vehículos que compradores
El escenario actual presenta una dinámica opuesta. La oferta de automóviles supera la demanda y las concesionarias necesitan desprenderse de unidades para evitar que el capital quede inmovilizado.
Uno de los factores que explica esta situación es que la producción se planificó sobre la expectativa de un mercado de 650.000 vehículos, pero las ventas terminarán ubicándose en torno a las 530.000 unidades. A ese desajuste se suma la llegada de nuevos competidores, entre ellos los modelos incluidos en el cupo de híbridos y eléctricos, que ingresaron con una subvención del 35% en su precio al quedar exentos del arancel de importación.
Ese beneficio genera una diferencia en las condiciones de competencia frente a los vehículos convencionales. En un mercado con una oferta elevada y menos compradores de los previstos, las agencias recurren a descuentos y bonificaciones adicionales a las promociones oficiales de las automotrices para concretar operaciones.
La consecuencia directa es una reducción de los márgenes de rentabilidad con los que funcionan los puntos de venta.
Un informe reciente de Midas Consulting describe el problema desde la perspectiva de los distintos actores del sector: “La terminal necesita sostener volumen. El concesionario necesita cerrar operaciones y generar caja. Si el auto no se vende, inmoviliza capital y acumula intereses. Si se vende con descuento, libera caja, aunque comprima el margen. No es únicamente una guerra de precios: también es una carrera contra el costo del inventario”, señala el documento.
La competencia también modificó el comportamiento de los compradores. La fidelidad hacia una concesionaria dejó de ser un factor determinante en muchas operaciones, incluso entre clientes que mantienen una relación comercial de años con una misma agencia.
El estudio menciona el caso de una persona que consiguió el mismo vehículo un millón de pesos más barato en otro establecimiento. La diferencia representaba apenas el 2% sobre un automóvil de $50 millones. Aunque había recibido atención, seguimiento y hasta pruebas de manejo en su concesionaria habitual, finalmente concretó la compra en otro lugar.
A partir de ese ejemplo, el informe advierte que algunos compradores sienten que su relación con la agencia pierde valor cuando esta no está dispuesta a igualar una oferta más económica que otro concesionario ofrece incluso a alguien que nunca fue cliente.
Cómo evolucionaron los precios de los autos
El cambio de paradigma del mercado automotor comenzó a tomar forma entre 2023 y 2024 y se profundizó durante el último año, impulsado también por la sobreoferta de vehículos chinos que ingresaron al país sin pagar aranceles de importación.
La evolución de los precios permite dimensionar el impacto que esta dinámica tuvo sobre la rentabilidad de las automotrices y sus redes comerciales. Una comparación de seis modelos —dos automóviles de pasajeros, dos SUV y dos pickups— entre enero de 2023 y noviembre de 2026 muestra que ninguno acompañó el incremento acumulado del costo de vida.
La diferencia entre el aumento de los precios de los vehículos y el índice de inflación refleja el deterioro de los márgenes. En algunos casos, la brecha supera el 40%.
Fiat Cronos: una diferencia del 13,4%
El Fiat Cronos costaba $3.874.400 en enero de 2023 y actualmente tiene un precio de $37.790.000. Esto representa un incremento del 875% en el período.
Sin embargo, si el valor hubiera evolucionado al mismo ritmo que la inflación, el modelo debería costar $43.663.425. La diferencia indica que la marca resignó un 13,4% de margen. Si a eso se agregan los descuentos que los concesionarios aplican sobre el precio de lista, la rentabilidad de cada operación se reduce todavía más.
El mayor aumento del Cronos se produjo entre enero y noviembre de 2023, cuando acumuló una suba del 141%.
Peugeot 208: una pérdida de margen del 31,9%
El Peugeot 208 pasó de costar $4.886.200 en enero de 2023 a $37.490.000 en la actualidad. La suba acumulada fue del 667% y dejó al modelo incluso por debajo del precio del Cronos, una situación que resulta inédita en la comparación entre ambos vehículos.
De haber acompañado la inflación, su valor debería ubicarse en $55.066.134. La diferencia representa una reducción del 31,9% en el margen de la marca y de los concesionarios.
Al igual que en otros modelos, 2023 fue el período de mayor incremento: entre enero y noviembre, el precio aumentó un 106,6%.
Chevrolet Tracker: el impacto sobre los SUV
El Chevrolet Tracker, que fue el SUV más vendido en 2023, tenía un precio de entrada a la gama de $5.368.900 en enero de ese año. Actualmente se comercializa a $41.436.900, lo que significa un incremento del 671%.
Si el valor hubiera seguido la evolución de la inflación, debería alcanzar los $60.506.030. La diferencia implica una caída del 31,5% en el margen.
En este caso, el período de mayor variación se registró entre diciembre de 2023 y febrero de 2024, cuando el precio aumentó un 86,8% como consecuencia de la devaluación.
Volkswagen Nivus: una rentabilidad cada vez menor
Otro de los modelos analizados es el Volkswagen Nivus, perteneciente al segmento B de los SUV. En enero de 2023 costaba $5.506.350 y actualmente tiene un precio de $48.585.100, una suba del 782% en casi cuatro años.
No obstante, si se hubiera ajustado por inflación, debería valer $62.055.054. La diferencia supone una pérdida aproximada del 21,7% en la rentabilidad de Volkswagen y su red de concesionarios.
El informe agrega un elemento que profundiza el problema: la marca alemana aplica algunos de los mayores descuentos estructurales en el canal de ventas de contado. Por eso, la caída efectiva de rentabilidad podría ser todavía mayor en buena parte de las agencias que comercializan este modelo.
El mayor incremento del Nivus también se produjo durante la devaluación de diciembre de 2023, cuando registró una suba del 126%.
Toyota Hilux: la mayor brecha entre los modelos analizados
Entre las pickups, el análisis tomó como referencia una Toyota Hilux DX DC 4×4 y una Volkswagen Amarok Trendline 4×2, esta última correspondiente a la versión más accesible de la gama con tracción simple.
La Hilux costaba $9.115.000 en enero de 2023 y actualmente tiene un precio de $58.116.000. El aumento acumulado fue del 537,6%.
Sin embargo, si se hubiera actualizado de acuerdo con la inflación, el mismo vehículo debería costar $102.723.550. La diferencia representa una pérdida del 43,4% en el margen por unidad durante el período analizado.
El mayor desfasaje se produjo entre enero y noviembre de 2023, cuando el precio aumentó un 134,4%.
Volkswagen Amarok: una rebaja del 10% ante la falta de ventas
La Volkswagen Amarok Trendline 4×2 tenía un precio de $8.309.850 a comienzos de 2023 y actualmente se comercializa a $53.133.050. En casi cuatro años, acumuló un incremento del 539,4%.
El recorrido de su precio también muestra el impacto de la menor demanda. En marzo, la misma versión costaba $58.255.550, pero las bajas ventas llevaron a aplicar una reducción del 10%.
Incluso después de esa rebaja, el valor actual está lejos del que debería tener si hubiera acompañado la inflación: $93.649.731. La diferencia implica una caída del margen del 43,2%.
El período de mayor incremento volvió a ser el comprendido entre enero y noviembre de 2023, cuando la Amarok registró una suba del 123%.
Las concesionarias buscan nuevas fuentes de ingresos
La reducción de los márgenes modificó la estructura comercial de las agencias. La venta de vehículos dejó de ser la actividad que por sí sola permitía sostener los costos de funcionamiento de los concesionarios.
Ante ese escenario, muchos establecimientos comenzaron a cerrar locales de grandes dimensiones para trasladarse a espacios más pequeños. Al mismo tiempo, priorizan las instalaciones destinadas al servicio técnico y la comercialización de repuestos, dos áreas que ofrecen mejores márgenes y un movimiento de dinero más constante.
El relevamiento de Midas Consulting destaca especialmente la rentabilidad que pueden generar los accesorios. Según el documento, “una operación con cerca de $1.000.000 facturado en accesorios como sensores, alfombras y otros productos, puede dejar márgenes estimados del 20% al 30% en esos artículos”.
La diferencia con la venta de automóviles es significativa. El margen histórico del 15% que obtenían los concesionarios se encuentra actualmente más cerca del 10%. En algunos casos, una operación puede representar movimiento de dinero, pero dejar una ganancia mínima o incluso no generar rentabilidad.
Aun así, las agencias necesitan cumplir los objetivos comerciales establecidos por las marcas para acceder a determinados premios e incentivos, que generalmente consisten en la posibilidad de adquirir vehículos a un costo menor.
De esta manera, el negocio automotor atraviesa una reconfiguración: con más unidades disponibles, menos compradores y una competencia basada en descuentos, las concesionarias ya no pueden depender exclusivamente de la venta de autos para sostener su estructura. El servicio técnico, los repuestos y los accesorios ganan protagonismo como alternativas para compensar la rentabilidad que se perdió en la comercialización de vehículos nuevos.
Más historias
El riesgo país presiona al dólar y amplía la brecha cambiaria: alertan por el impacto en las tasas y la actividad
Inflación y elecciones 2027: qué chances hay de que el IPC mensual baje del 1%, según 5.000 simulaciones
Bausili advirtió que la estabilidad económica es apenas el punto de partida para impulsar el crecimiento