
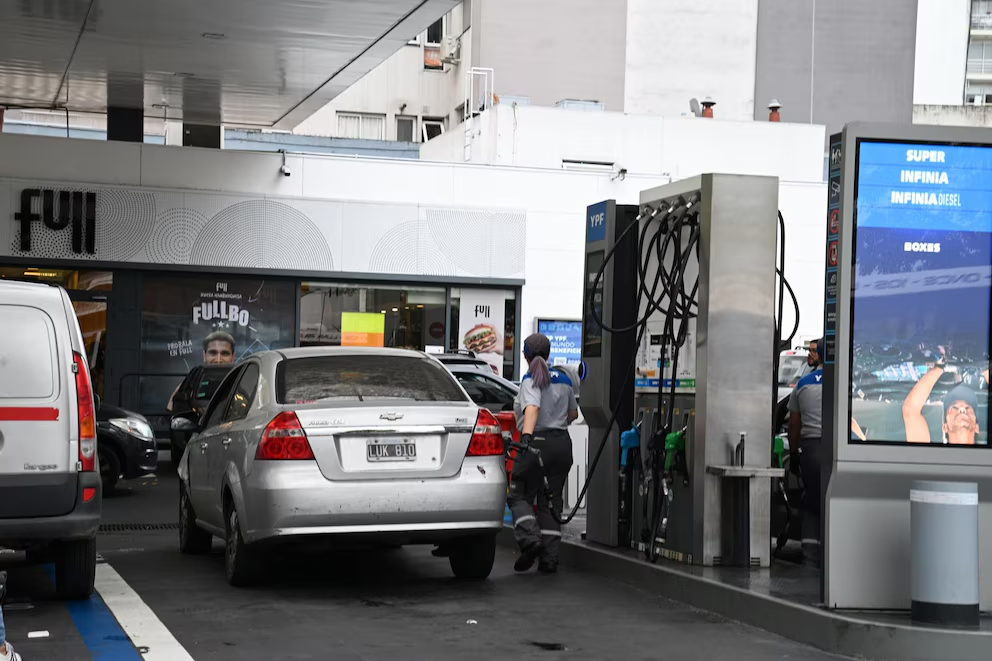
El Brent retrocedió hasta los USD 89,34 después de haber superado los USD 117 a fines de octubre. Sin embargo, el precio de los combustibles en los surtidores argentinos mostró pocos cambios. La postergación de los aumentos impositivos y el esquema de actualización de las petroleras ayudan a explicar esa diferencia.
El precio internacional del petróleo volvió a ubicarse por debajo de los 90 dólares por barril. Este martes 10 de noviembre, el Brent llegó a cotizar a USD 89,34, un valor que no registraba desde fines de agosto. La caída reabrió el interrogante sobre un posible impacto en los precios de los combustibles en la Argentina, especialmente después de que el crudo superara los USD 117 apenas once días antes.
La comparación entre la evolución del petróleo y los valores de los surtidores permite observar que ambos mercados tuvieron movimientos muy diferentes durante los últimos meses.
El 26 de agosto, cuando el Brent cotizaba a USD 86,72, el litro de nafta súper en la ciudad de Buenos Aires costaba en promedio $2.045. Este 10 de noviembre, con el barril nuevamente por debajo de los USD 90, el mismo combustible se comercializa a $2.103, según los datos publicados por el sitio especializado Surtidores.
La diferencia representa un incremento de $58 por litro, equivalente al 2,83%. En ese mismo período, el precio internacional del crudo registró una variación del 3,02%.
Sin embargo, entre ambos momentos se produjo una fuerte escalada del petróleo, que llegó a superar los USD 117 por barril antes de iniciar su reciente retroceso.
La nafta subió menos que la inflación
Durante estos meses también intervinieron otros factores que condicionaron la evolución de los combustibles. Uno de ellos fue la inflación: el índice de septiembre se ubicó en el 1,9% y las estimaciones para octubre anticipaban un registro similar.
A eso se sumó la decisión del Gobierno de postergar en dos oportunidades los aumentos pendientes del impuesto a los combustibles. El 30 de septiembre, mediante el Decreto 1126, se dispuso trasladar hasta el 1° de noviembre las subas que estaban previstas. Un mes después, el 30 de octubre, el Ejecutivo volvió a diferirlas, esta vez hasta el 1° de diciembre.
De esta manera, mientras el barril de petróleo regresó a valores similares a los de fines de agosto, la nafta mantuvo una trayectoria relativamente estable y aumentó por debajo del índice de precios al consumidor.
Ese comportamiento también permite entender por qué la reciente caída del crudo no se tradujo en una reducción inmediata de los valores en los surtidores.
El 30 de octubre, el Brent había alcanzado los USD 117,58. En apenas once días retrocedió un 24%, hasta los USD 89,34 registrados este martes. En el mismo tramo, la nafta súper pasó de $2.090 a $2.103 por litro, lo que representa una suba del 0,62%.
La comparación con el período anterior muestra otra diferencia significativa. Entre el 26 de agosto y el 30 de octubre, el petróleo se encareció un 35,6%, mientras que la nafta aumentó apenas un 2,2%. Por lo tanto, el fuerte incremento internacional que llevó al Brent hasta su máximo reciente no tuvo un traslado equivalente a los precios que pagan los consumidores argentinos.
Por qué subió el petróleo y qué provocó la caída
La evolución del crudo durante 2026 estuvo marcada por el conflicto entre Estados Unidos e Irán. La guerra comenzó el 28 de febrero, cuando Israel y Estados Unidos bombardearon territorio iraní, y generó consecuencias sobre el tránsito marítimo por el estrecho de Ormuz, una vía estratégica por la que circula cerca del 20% del petróleo mundial.
El 30 de octubre, un nuevo ataque contra un petrolero en esa zona y el temor a una escalada del enfrentamiento impulsaron al Brent hasta su cotización más alta en seis meses.
La reciente baja respondió principalmente a dos factores. El primero estuvo relacionado con el escenario geopolítico. El lunes, el presidente estadounidense Donald Trump afirmó que no tiene previsto ordenar nuevas operaciones militares contra Irán, luego de recibir pedidos de distintos mandatarios de la región, entre ellos el primer ministro de Qatar.
La declaración redujo las expectativas de una escalada inmediata y llevó a los inversores a disminuir la prima de riesgo que habían incorporado al precio del petróleo. Como consecuencia, el Brent cayó un 5,85% durante el lunes y retrocedió otro 2,58% el martes.
El segundo elemento estuvo vinculado con la oferta mundial. JP Morgan estimó que el superávit global de petróleo alcanzó aproximadamente 1,4 millones de barriles diarios durante octubre. A su vez, una encuesta de Reuters indicó que la producción de la Organización de Países Exportadores de Petróleo (OPEP) aumentó durante ese mes, impulsada principalmente por Arabia Saudita, Kuwait e Irak.
De todos modos, el escenario todavía presenta factores de incertidumbre. Los ataques contra embarcaciones en el estrecho de Ormuz continúan y Trump mantendrá, por el momento, el bloqueo naval.
En ese contexto, Gregory Brew, analista de Eurasia Group, consideró que para sostener una cotización por debajo de los USD 90 será necesario que existan avances hacia un acuerdo entre Washington y Teherán.
Cómo se determina el precio de los combustibles
Para establecer los valores de la nafta, las petroleras toman como referencia la denominada paridad de importación. Se trata de una estimación de cuánto costaría ingresar ese combustible desde el exterior, considerando el precio internacional convertido a pesos según el tipo de cambio vigente, además de los gastos de transporte y otros costos asociados.
Existe también la paridad de exportación, que permite calcular cuánto podría recibir un productor local si comercializara el petróleo en los mercados internacionales.
El Gobierno sostiene que los precios internos deben acompañar la evolución de las referencias internacionales. Ese criterio está relacionado con la capacidad del país para obtener divisas a través de las exportaciones de hidrocarburos.
Para determinar si los combustibles se encuentran atrasados frente a esos valores, es necesario observar cada período en particular. En marzo, el exsecretario de Energía y expresidente de YPF, Daniel Montamat, había estimado que, con el barril entre USD 87 y USD 88, las naftas estaban un 6% por debajo de la paridad de importación.
En mayo, cuando el Brent se ubicaba cerca de los USD 105, los cálculos del mercado señalaban que la diferencia había aumentado hasta aproximadamente el 15%.
El mecanismo de YPF para evitar cambios bruscos
Además de las referencias internacionales, las petroleras aplican mecanismos propios para administrar las variaciones de los precios. En el caso de YPF, la compañía utiliza un esquema denominado buffer, que busca evitar que los movimientos del petróleo se trasladen de manera inmediata a los surtidores.
El presidente de la empresa, Horacio Marín, explicó el funcionamiento de ese mecanismo: “Cuando el precio estaba muy alto, teníamos que aumentar mucho; pero si al otro día bajaba, teníamos que bajar. En vez de hacer esos vaivenes, lo evitamos. Y eso lo mantenemos”.
La aplicación de este sistema permite amortiguar las subas y bajas del mercado internacional, evitando modificaciones constantes en los valores que pagan los consumidores.
Como la paridad se calcula tomando como referencia el precio internacional, una caída del Brent como la registrada durante los últimos días reduce, si el resto de las variables se mantiene sin cambios, la distancia entre el precio de los combustibles en el mercado interno y ese valor de referencia.
Por ahora, la comparación entre agosto y noviembre muestra que la nafta súper aumentó de manera moderada, incluso durante el período en que el petróleo registró una fuerte escalada. La reciente baja del barril vuelve a poner en discusión la relación entre los valores internacionales y los precios locales, aunque su impacto dependerá también de los impuestos, el tipo de cambio y las decisiones comerciales de las petroleras.
Más historias
El riesgo país presiona al dólar y amplía la brecha cambiaria: alertan por el impacto en las tasas y la actividad
Inflación y elecciones 2027: qué chances hay de que el IPC mensual baje del 1%, según 5.000 simulaciones
La sobreoferta de autos y la caída de los márgenes obligan a las concesionarias a cambiar su negocio