
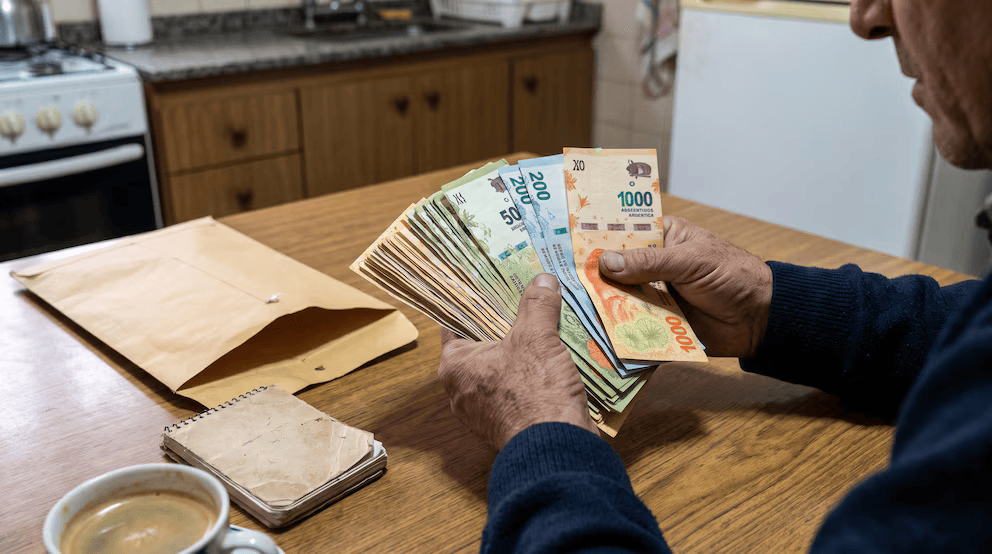
El Banco Central y la Comisión Nacional de Valores trabajan en cambios para facilitar el financiamiento de hogares, comercios y empresas. Las iniciativas se conocen mientras la morosidad de los préstamos familiares alcanza niveles inéditos en dos décadas y el Ejecutivo busca reactivar el crédito sin recurrir a rescates de deudas impagas.
La morosidad récord de los préstamos a las familias quedó en el centro de la discusión financiera, mientras el Gobierno sostiene que el sistema bancario comenzó una etapa de normalización. En ese contexto, el Banco Central de la República Argentina (BCRA) y la Comisión Nacional de Valores (CNV) preparan cinco medidas destinadas a ampliar el crédito en pesos, con especial atención a los préstamos personales, el financiamiento de los comercios y el acceso de las empresas a recursos.
El diagnóstico oficial fue presentado por el vicepresidente del BCRA, Vladimir Werning, durante una ronda con inversores organizada en el marco de las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial, realizadas en octubre de 2026 en Bangkok, Tailandia.
Durante su exposición, el funcionario describió las iniciativas como parte de un estímulo monetario orientado a aumentar la competencia entre los intermediarios financieros, mejorar el perfil de quienes solicitan préstamos y reducir los costos que enfrentan los comercios para financiar sus actividades.
Aunque los niveles de morosidad se encuentran entre los más altos de las últimas dos décadas, el documento presentado por Werning sostiene que los préstamos bancarios en situación irregular comenzaron a disminuir luego del impacto rezagado del shock electoral. También señala que aumenta la refinanciación de las deudas de los hogares.
Sobre esa base, el organismo considera que el ciclo de crédito podría recuperar dinamismo a partir de cambios en los mecanismos de financiamiento, las garantías y la circulación de los derechos de cobro.
1. Cambios en los préstamos con descuento de haberes para empleados públicos
La primera medida está dirigida a los préstamos personales de empleados públicos que se cobran mediante el sistema de descuento de haberes.
El BCRA prevé eliminar el tope de tasa de interés para este tipo de créditos y permitir que el código de descuento pueda transferirse a otra entidad financiera que reúna las condiciones exigidas.
El objetivo es brindar mayor seguridad a las instituciones que adquieren carteras de préstamos ya otorgados y, al mismo tiempo, ampliar las alternativas de financiamiento disponibles dentro del sistema.
Con la posibilidad de transferir esos códigos, los créditos vinculados con los salarios del sector público podrían circular entre más entidades financieras. Según la propuesta oficial, esto permitiría aumentar la participación de nuevos actores en ese segmento y ampliar las alternativas para quienes necesitan acceder a un préstamo personal.
La iniciativa apunta, en particular, a modificar las condiciones operativas que actualmente inciden en la negociación y el financiamiento de esas carteras.
2. Los trabajadores privados podrán asignar los fondos de sus créditos
La segunda iniciativa se concentra en los empleados del sector privado que acceden a préstamos con descuento salarial.
La propuesta contempla centralizar los flujos de pagos con afectación específica mediante la Cámara Electrónica de Compensación de Medios de Pago (Coelsa).
Bajo este esquema, el trabajador conservará la potestad de asignar los fondos, mientras que el empleador dejará de tener que asumir las tareas administrativas relacionadas con ese circuito.
El cambio busca ordenar el mecanismo de cobro y reducir las dificultades operativas que pueden aparecer durante la gestión de estos préstamos. La intención es que las empresas no deban funcionar como intermediarias administrativas de un proceso que pasaría a concentrarse en la infraestructura de pagos y en la decisión del empleado.
De esta manera, el Gobierno pretende simplificar la operatoria de los créditos con descuento salarial para trabajadores privados y reducir las fricciones que pueden dificultar su funcionamiento.
3. Los cupones de tarjetas podrán utilizarse para conseguir financiamiento
La tercera medida está vinculada con una dificultad habitual para los comercios: el tiempo que transcurre entre una venta realizada con tarjeta y el momento en que reciben efectivamente el dinero.
El Gobierno propone que los cupones de tarjetas sean reconocidos como instrumentos legales, digitales y transferibles. Además, plantea que puedan ejecutarse mediante procedimientos sumarísimos en caso de incumplimiento.
La modificación permitiría que los derechos de cobro derivados de las ventas con tarjeta puedan utilizarse en canales de financiamiento más amplios.
Según la presentación oficial, esos cupones podrían ser objeto de oferta pública y resultar elegibles para inversiones de fondos comunes de inversión abiertos.
La iniciativa busca que los comercios puedan utilizar los ingresos futuros de sus ventas como respaldo para obtener liquidez antes de que se cumplan los plazos habituales de acreditación.
De esa forma, los negocios tendrían la posibilidad de recurrir a nuevas alternativas de financiamiento sin depender exclusivamente de los tiempos establecidos por las administradoras de tarjetas o de las líneas de crédito bancarias tradicionales.
El objetivo es ampliar las herramientas disponibles para cubrir necesidades de capital de trabajo y facilitar el acceso a recursos para sostener la actividad comercial.
4. Crearán un Sistema Federal de Garantías para respaldar créditos empresariales
La cuarta iniciativa apunta al financiamiento de las empresas y contempla la creación de un Sistema Federal de Garantías.
El proyecto prevé desarrollar una base de datos centralizada con información sobre los activos que se ofrecen como respaldo para obtener préstamos garantizados.
La presentación de Werning no detalla todavía el alcance operativo del sistema ni establece plazos para su implementación. Sin embargo, sí señala que la finalidad será reunir en un registro único los datos sobre los bienes afectados como garantía de distintas operaciones crediticias.
La centralización de esa información busca facilitar el trabajo de las entidades financieras que evalúan solicitudes de préstamos respaldados por activos patrimoniales.
Para el BCRA, un registro de estas características podría reducir la incertidumbre sobre los bienes comprometidos como garantía y mejorar las condiciones para utilizarlos en operaciones de crédito empresarial.
La propuesta forma parte de una estrategia más amplia para ampliar las posibilidades de financiamiento de las compañías y facilitar el acceso a préstamos respaldados por sus activos.
5. Buscan ampliar la capacidad de las Sociedades de Garantía Recíproca
La quinta medida está dirigida a las Sociedades de Garantía Recíproca (SGR), entidades que respaldan créditos para pequeñas y medianas empresas mediante la emisión de avales.
El Gobierno prevé elevar el límite de apalancamiento para los bancos, con el objetivo de ampliar el alcance de las garantías y favorecer el financiamiento corporativo.
Las SGR cumplen una función relevante para las compañías que no cuentan con suficiente historial financiero o con activos propios que les permitan acceder a préstamos en condiciones más favorables.
A través de los avales, estas entidades ofrecen una garantía adicional para las operaciones de crédito y pueden facilitar el acceso al financiamiento de empresas que, de otro modo, encontrarían mayores dificultades para obtenerlo.
Con un límite de apalancamiento más elevado, el Ejecutivo espera ampliar la capacidad de respaldo del sistema y generar nuevas posibilidades de financiamiento para el sector productivo.
La presentación oficial identifica este cambio como una de las herramientas para impulsar el crédito corporativo, aunque no precisa los plazos ni los detalles operativos de su aplicación.
Qué dice el BCRA sobre las condiciones para recuperar el crédito
Además de presentar las cinco medidas, Werning sostuvo que ya existen condiciones financieras para favorecer una recuperación del crédito.
Según su exposición, las tasas de fondeo de los bancos son bajas, estables y negativas en términos reales. Por ese motivo, el funcionario considera que el costo de los recursos que utilizan las entidades no constituye actualmente una restricción para ampliar los préstamos.
Werning también señaló que las tasas de interés de los créditos comenzaron a bajar para las empresas y que esa tendencia empieza a observarse entre los hogares.
En el segmento hipotecario, el BCRA informó que los préstamos ajustados por Unidad de Valor Adquisitivo (UVA) otorgados durante agosto tuvieron una tasa promedio de UVA más 6,9%.
La presentación también destacó que el organismo busca ampliar el acceso al crédito bancario, reducir el costo del endeudamiento y extender los plazos de financiamiento.
Entre las medidas que ya fueron puestas en marcha, el vicepresidente del BCRA mencionó un nuevo marco prudencial para los préstamos corporativos en dólares y nuevas subastas de fondeo de largo plazo destinadas a hipotecas para hogares.
Estas iniciativas forman parte del conjunto de herramientas que el organismo busca utilizar para ampliar el financiamiento, en un escenario en el que la morosidad continúa siendo uno de los principales problemas del crédito familiar.
El Gobierno descarta rescatar las carteras de préstamos morosos
Pese al nivel de incumplimiento de los créditos familiares, Werning afirmó que el Banco Central no recurrirá a medidas extraordinarias para acelerar la recuperación del financiamiento.
El funcionario aseguró que el organismo no utilizará “atajos” que puedan generar costos ocultos y descartó alternativas como el rescate de carteras bancarias con préstamos irregulares, una flexibilización de las evaluaciones crediticias o modificaciones que reduzcan la protección de los depositantes.
La postura oficial se apoya en tres criterios: preservar un sistema bancario con capital sólido, evitar que las regulaciones distorsionen la información sobre la calidad de las carteras y mantener niveles de liquidez que protejan a quienes depositan su dinero en las entidades.
De acuerdo con ese enfoque, la recuperación del crédito no debería apoyarse en mecanismos que oculten el deterioro de los préstamos o que trasladen los costos de la morosidad a otros participantes del sistema financiero.
El peso de los impuestos en el costo de los préstamos
Otro de los puntos destacados por Werning fue la incidencia de la carga tributaria sobre el costo financiero total de los créditos.
Según las estimaciones presentadas por el vicepresidente del BCRA, los impuestos representan:
- 32 puntos porcentuales de tasa en los préstamos personales.
- 46 puntos porcentuales en las tarjetas de crédito.
- 13 puntos porcentuales en los documentos descontados por empresas.
- 3,3 puntos porcentuales en los créditos hipotecarios.
La exposición atribuyó una parte importante de ese peso a los impuestos provinciales sobre los ingresos brutos y a las tasas municipales.
Desde la perspectiva del BCRA, reducir el costo del financiamiento para los hogares requiere cambios en la política fiscal, además de las decisiones que puedan tomarse en materia monetaria.
El planteo introduce así otro factor en el debate sobre el acceso al crédito: además de las tasas de interés, las condiciones de financiamiento también están atravesadas por los tributos que inciden sobre las distintas operaciones.
Mientras la morosidad de los hogares permanece en niveles elevados, el Gobierno prepara cambios destinados a ampliar el crédito en pesos, facilitar el financiamiento de comercios y empresas y modificar los mecanismos de garantías. El resultado de esas medidas dependerá de su implementación y de cómo evolucionen las condiciones financieras y la capacidad de pago de los tomadores de préstamos.
Más historias
El riesgo país presiona al dólar y amplía la brecha cambiaria: alertan por el impacto en las tasas y la actividad
Inflación y elecciones 2027: qué chances hay de que el IPC mensual baje del 1%, según 5.000 simulaciones
La sobreoferta de autos y la caída de los márgenes obligan a las concesionarias a cambiar su negocio